「夫婦の生活費は、どう分担するのがいいんだろう?」
「夫婦でお金の管理方法が違うけれど、このままで大丈夫?」
「将来のために貯金したいけれど、今の暮らしも楽しみたい」
夫婦で暮らしていると、お金の管理について悩むことはありませんか?
我が家も、夫婦でお金に対する考え方が少し違います。
私は将来のお金が気になる心配性。節約できるところは見直したいタイプです。
一方、夫のぽんたはマイペースで、欲しいものがあると比較的すぐに買うタイプ。
同じ家で暮らしていても、お金に対する考え方は違います。
そんな我が家では、夫が家賃や光熱費を負担し、私が食費や外食費を負担する方法で家計を管理しています。
家計の把握にはExcelやクレジットカードの明細を活用し、スマホ代やサブスクなどの固定費も見直してきました。
この記事では、夫婦の家計管理でよくある3つの方法と、生活費の分担を決めるときのポイントを紹介します。
実際の我が家の管理方法や節約の体験も交えながら、将来のお金に備えつつ、今の暮らしも楽しむための家計管理を考えていきます。
夫婦の家計管理はどうしてる?主な3つの方法
夫婦の家計管理には、主に3つの方法があります。
どれが正解というわけではありません。収入や働き方、貯金に対する考え方などによって、合う方法は変わります。
まずは、それぞれの特徴を確認してみましょう。
1.生活費を項目ごとに分担する
夫婦で支払う費目を分け、それぞれが担当する支出を負担する方法です。
例えば、次のような分担です。
- 夫:家賃、光熱費
- 妻:食費、日用品費
- それぞれ:個人の趣味や買い物
この方法のメリットは、誰が何を支払うのかが明確で、毎月の精算を減らせることです。
一方で、担当する費目によって支出額が異なるため、どちらか一方の負担が大きくなる場合があります。
また、生活費をそれぞれが管理していると、夫婦全体でいくら使い、いくら貯められているのかが見えにくくなることもあります。
そのため、支払いを分担する場合でも、必要に応じて家計全体の支出や貯金について確認できる仕組みをつくっておくと安心です。
2.共通口座に決まった金額を入れる
夫婦それぞれが毎月決まった金額を共通口座に入れ、そこから生活費を支払う方法です。
家賃や光熱費、食費などを共通口座から支払えば、生活費の流れを把握しやすくなります。
ただし、毎月同じ金額を入れる場合は、収入差や個人の必要な支出も考慮する必要があります。
必ずしも折半にする必要はなく、収入に応じて負担額を調整する方法もあります。
3.夫婦の収入をまとめて管理する
夫婦の収入をまとめ、そこから生活費や貯金、個人で使うお金を振り分ける方法です。
家計全体のお金の流れを把握しやすいことがメリットです。
一方で、個人で自由に使えるお金が分かりにくくなったり、細かい支出まで管理することが負担になったりする場合もあります。
お互いが納得できるよう、生活費や貯金、自由に使えるお金について話し合っておくことが大切です。
我が家の家計管理は?夫が家賃・光熱費、妻が食費・外食費を担当
我が家では、夫婦の収入をすべて一つにまとめるのではなく、生活費を分担する方法をとっています。
現在の分担は、次のとおりです。
| 項目 | 主な担当 |
|---|---|
| 家賃 | 夫 |
| 光熱費 | 夫 |
| 食費 | 私 |
| 日用品 | 私 |
| 個人の貯金など | それぞれで管理 |
※我が家の実際の分担方法をもとにした一例です。
この方法なら、毎月の支払いをそれぞれが担当できるため、すべての支出を一つの口座に集める必要がありません。
ただし、費目ごとに分担しているからといって、夫婦全体の家計を完全に把握できているとは限りません。
食費が高くなった月や光熱費が変動したときなど、必要に応じて支出を確認し、今の分担が暮らしに合っているかを考えることも大切です。
夫婦でも、お金に対する考え方は違う
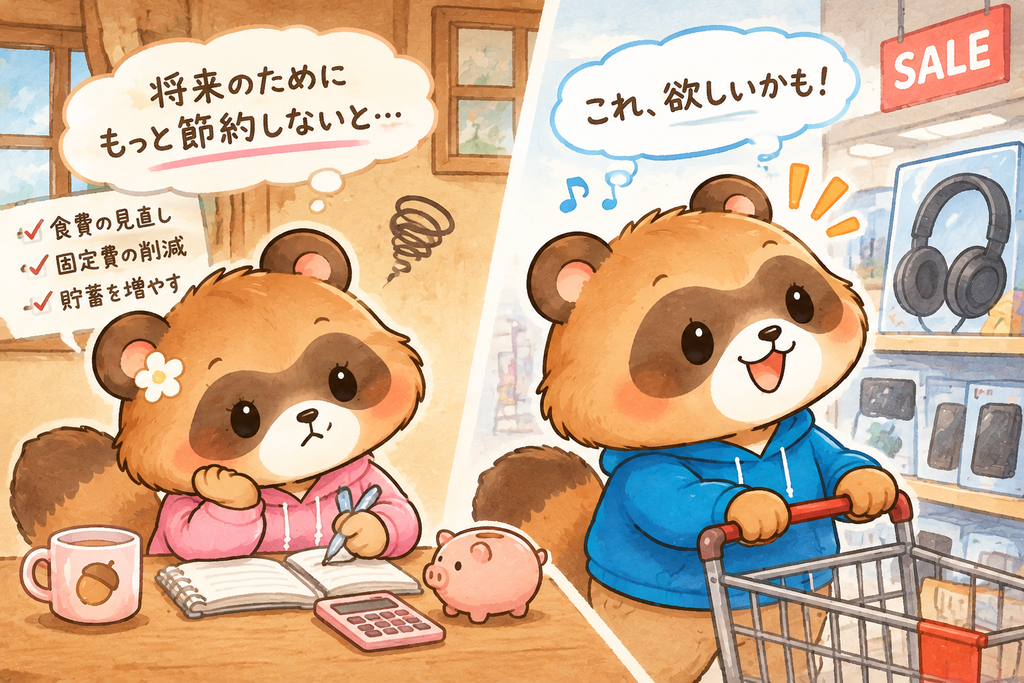
我が家では、私と夫のぽんたで、お金に対する考え方が少し違います。
将来、何かあったらどうしよう……。今のうちに貯めておきたいな。
欲しいものがあるなら、買って楽しむのもいいよね!
私はどちらかというと財布のひもが固く、将来のお金について心配しがちです。
一方、ぽんたはマイペースで、欲しいものがあるとすぐに買うこともあります。
お金を使うことに対する感覚が違うと、家計管理の考え方も変わります。
ただ、どちらか一方の考え方が必ず正しいというわけではありません。
将来に備えることも大切ですし、今の暮らしを楽しむことも大切です。
我が家では、すべての支出を厳しく制限するのではなく、見直せるところは見直しながら、自分たちに合った暮らし方を考えていきたいと思っています。
夫婦の生活費はどう分担する?決めるときの3つのポイント
生活費の分担方法を決めるときは、単に半分ずつにすればよいとは限りません。
夫婦の収入や生活スタイル、家計に対する考え方も踏まえて決めることが大切です。
1.夫婦それぞれの収入と支出を把握する
まずは、夫婦それぞれの収入と、毎月どのくらい生活費を負担しているのかを確認しましょう。
例えば、家賃を負担する人と食費を負担する人では、月によって支出額が異なることがあります。
担当する費目だけでなく、実際にいくら負担しているのかを把握しておくと、分担が偏っていないかを考えるきっかけになります。
すべての収入や貯金額を共有することが難しい場合でも、生活費の負担額や将来に向けた貯金の考え方など、必要な範囲から話し合う方法があります。
2.夫婦で納得できる分担方法を選ぶ
生活費を分担する方法には、それぞれメリットと注意点があります。
- 支出項目ごとに分ける:担当が明確で、精算の手間を減らしやすい
- 共通口座を使う:生活費をまとめて把握しやすい
- 収入をまとめる:家計全体を管理しやすい
どの方法が合うかは、夫婦によって異なります。
周囲の家庭と同じ方法にする必要はありません。
自分たちが無理なく続けられる方法を選び、必要に応じて見直していきましょう。
3.将来のための貯金と、今使うお金の両方を考える
家計管理をしていると、できるだけ多く貯金したいと思うことがあります。
特に将来のお金が心配な場合は、節約できるところを次々と探したくなるかもしれません。
私自身も心配性なところがあり、将来に備えることを考えがちです。
でも、節約を頑張りすぎて疲れてしまうこともあります。
お金を貯めることは大切ですが、今の生活を楽しむことも忘れたくありません。
将来に備えるための貯金だけでなく、外食や旅行、趣味など、自分たちが大切にしたいことにも目を向けてみましょう。
すべてを我慢するのではなく、何にお金を使いたいのか、どこなら無理なく節約できるのかを考えることも、家計管理の一つだと思います。
夫婦の家計管理を続けるために、我が家で実践していること
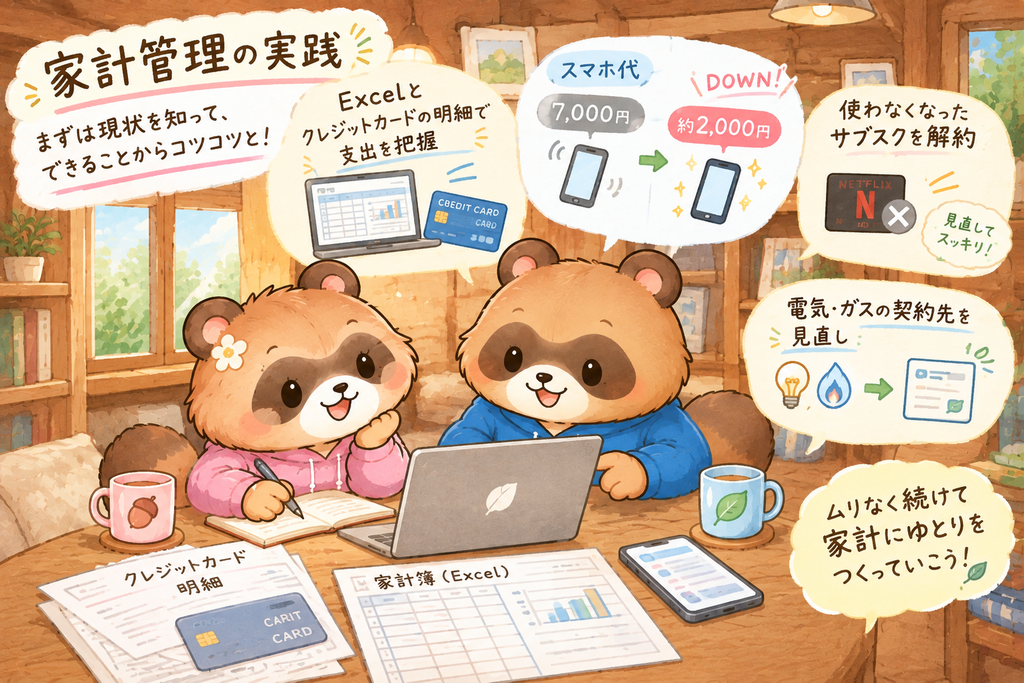
我が家では、Excelとクレジットカードの明細を中心に家計を把握しています。
家計簿アプリを使ったり、毎日の支出を細かく記録したりする方法もありますが、自分たちが続けやすい方法を選ぶことが大切です。
Excelとクレジットカードの明細で支出を把握する
家計管理というと、毎日レシートを整理し、細かく記録するイメージがあるかもしれません。
ただ、最初から完璧に管理しようとすると、負担になってしまうこともあります。
我が家では、Excelとクレジットカードの明細を中心に支出を把握しています。
クレジットカードの明細を確認すれば、何にお金を使ったのかを振り返るきっかけになります。
家計管理を始める場合も、まずは過去の明細を確認し、毎月どのような支出があるのかを把握するところから始めるとよいでしょう。
最初から細かい分類をつくる必要はありません。
大まかな支出を把握してから、見直したい項目があれば少しずつ整理していく方法もあります。
スマホ代を月7,000円から約2,000円に見直した
我が家で実際に見直したものの一つが、スマホ代です。
以前は月7,000円ほどかかっていましたが、見直しによって月2,000円ほどになりました。
月々の差額は約5,000円です。
年間に換算すると、約60,000円の差になります。
一度見直して毎月の支出を減らせれば、その後も節約効果が続きやすいのが固定費見直しのメリットです。
毎日の食費を少しずつ削ることも節約の一つですが、まずは毎月決まってかかる費用に見直せるところがないか確認してみるのもよいと思います。
使わなくなったサブスクを解約した
以前はNetflixなどのサブスクを利用していましたが、現在は使わなくなったサービスを解約しています。
契約したときはよく利用していても、生活スタイルが変わると、いつの間にか使わなくなっていることがあります。
毎月の金額が小さくても、利用していないサービスに料金を払い続けていれば、年間ではまとまった支出になります。
スマホの契約やサブスクなど、毎月自動で支払っているものは、一度一覧にして確認してみるのがおすすめです。
ただし、必要なサービスまで無理に解約する必要はありません。
よく利用していて生活の満足度を高めてくれるものは残し、使っていないものを見直すだけでも、無理のない節約につながります。
電気・ガスの契約先も見直した
我が家では、電気とガスについても、より安く利用できる会社へ変更しました。
毎月の支出を見直すときは、食費や日用品などの変動費だけでなく、電気・ガス・通信費などの固定費にも目を向けてみると、改善できる部分が見つかることがあります。
ただし、契約先を変更するときは、料金だけでなく、契約条件や解約条件、料金プランなども確認することが大切です。
必ずしもすべての家庭で安くなるとは限らないため、自分たちの使用状況に合うかどうかを確認して選びましょう。
夫婦の家計管理で気をつけたいこと
家計管理は、貯金額を増やすことだけが目的ではありません。
長く続けるためには、無理をしすぎないことも大切です。
節約を頑張りすぎて疲れないようにする
将来のお金が心配だと、少しでも多く貯めようとして、あらゆる支出を削りたくなることがあります。
私も、できるだけ節約したいと思う一方で、節約しすぎて疲れたと感じることがありました。
節約を続けることが負担になってしまうと、家計管理そのものが嫌になってしまうかもしれません。
そんなときは、すべてを節約するのではなく、優先順位をつけて考えることも大切です。
例えば、使っていないサブスクや不要な固定費は見直す一方で、夫婦で楽しむ外食など、自分たちにとって大切な支出は残すという考え方もあります。
貯金のために今の生活を犠牲にしすぎず、自分たちに合ったバランスを探していきたいですね。
お金の使い方が違っても、相手を責めない
夫婦でお金に対する考え方が違うと、相手の買い物が気になったり、節約への温度差を感じたりすることがあります。
我が家でも、私とぽんたでは財布のひもの固さが違います。
だからといって、どちらか一方の考え方に合わせることが、必ずしもよい方法とは限りません。
大切なのは、生活費や将来に向けた貯金について必要なことを共有しながら、それぞれが自由に使えるお金も考えておくことです。
相手を変えようとするのではなく、二人が無理なく暮らせる仕組みを考えることを大切にしたいと思っています。
まとめ|夫婦に合った家計管理で、将来も今の暮らしも大切に
夫婦の家計管理には、生活費を項目ごとに分担する方法、共通口座を使う方法、収入をまとめて管理する方法などがあります。
どの方法が合うかは、夫婦の収入や生活スタイル、お金に対する考え方によって異なります。
我が家では、夫が家賃や光熱費、私が食費や外食費を負担し、Excelやクレジットカードの明細を中心に家計を把握しています。
スマホ代やサブスク、電気・ガスなどの固定費も見直してきました。
一方で、私は将来のお金が心配になりやすく、夫のぽんたとはお金の使い方に違いもあります。
だからこそ、貯金だけを優先するのではなく、今の暮らしも楽しめる家計管理を目指したいと思っています。
まずは、次の3つから始めてみてはいかがでしょうか。
最初から完璧な家計管理を目指す必要はありません。
夫婦で話し合いながら、今の自分たちに合う方法を少しずつ見つけていきましょう。
なぎとぽんたも、将来に備えながら、二人にとってちょうどいい暮らしを考えていきます。
💡関連記事